「M&Aなんて、専門のコンサル会社や大手事務所がやる規模の大きな話だろう」
「うちの顧問先は小規模な企業ばかりだから無縁だ」——。
もし、あなたがそう考えているとしたら、事務所の将来を左右する大きな可能性やリスクを見過ごしているかもしれません。
日本全国で中小企業の「休廃業」が止まらない今、経営者の身近で財務を把握する顧問税理士は、会社の存続に関わる重要な立場にいます。本記事では調査データをもとに、顧問先の「黒字廃業」を見過ごすリスクと、税理士だからこそサポートできる「スモールM&A」の可能性について解説します。
この記事の目次
1年で約6.8万件。止まらぬ休廃業と「黒字でも畳む」会社の実態
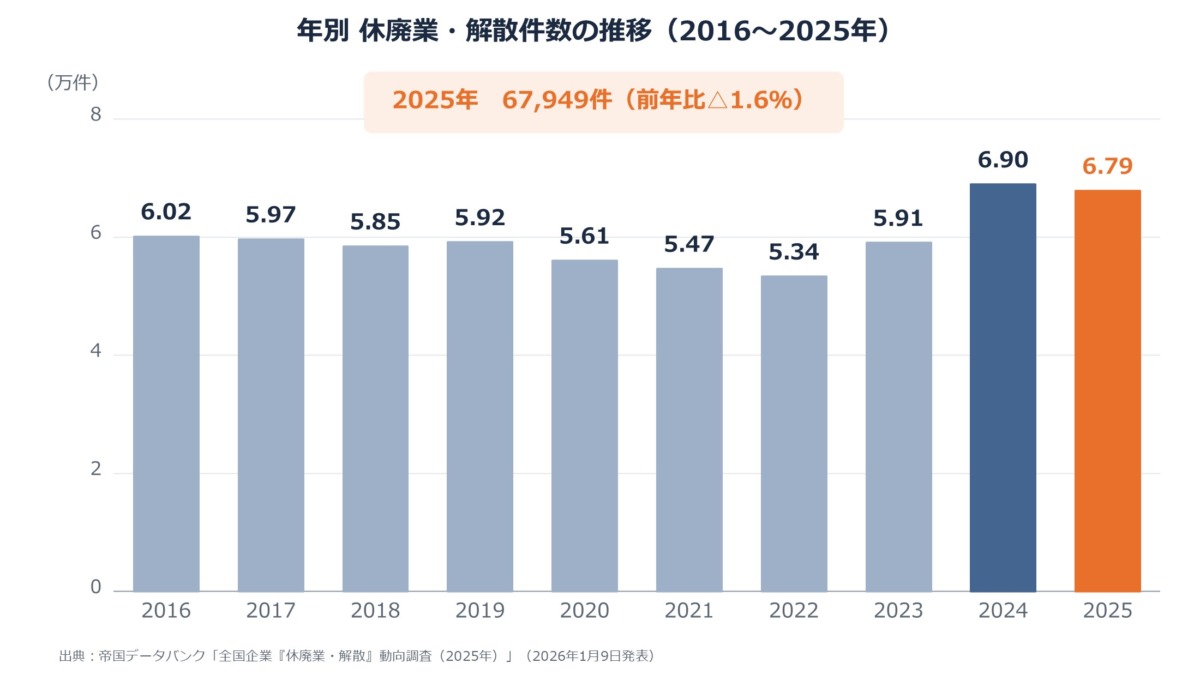
帝国データバンクが2026年に発表した「全国企業『休廃業・解散』動向調査(2025年)」によると、倒産(法的整理)以外の形で事業活動を停止した企業(休廃業・解散企業)は、2025年が6万7949件。過去10年間で、2024年に次ぐ2番目に多い水準となっています。
ここで注目すべきは、事業を畳んだ企業の実態です。休廃業した企業のうち、直近決算が「黒字」だった割合は49.1%と、約半数が黒字のまま会社を畳んでいます。また、資産が負債を上回る「資産超過型」の休廃業は63.4%に上りました。
加えて、休廃業・解散を選択した経営者の平均年齢は71.5歳で、過去最高を更新。60代以上が84.1%を占めるなど、経営者の高齢化が加速しています。業績以外の事情が事業の行く末を左右する傾向は、M&Aを検討する動機にも表れています。
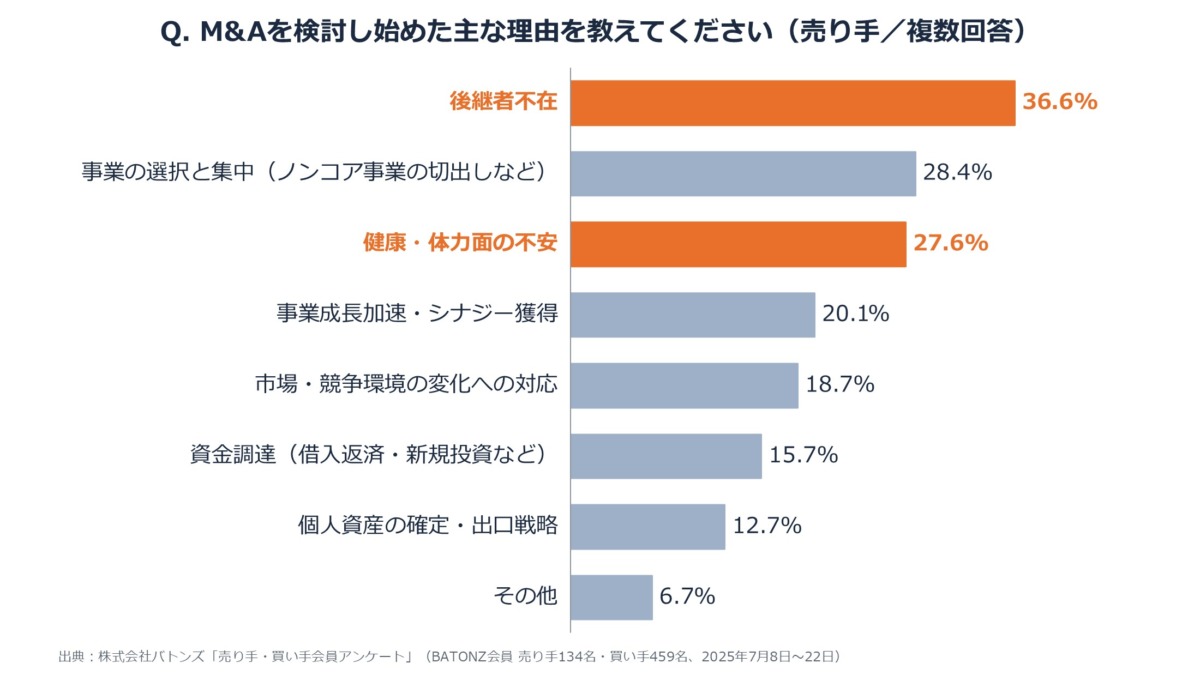
M&A・事業承継支援プラットフォーム「BATONZ」を運営する株式会社バトンズは、2025年にBATONZに登録する売り手・買い手・専門家会員を対象にアンケートを実施。その結果を見ると、売り手がM&Aを検討し始めた理由は「後継者不在(36.6%)」が最多。「健康・体力面の不安」も上位に入っており、業績に関わらない会社やご自身の事情も会社の存続を大きく左右していることがうかがえます。
顧問先がこうした事情を抱えたまま、M&Aという選択肢を知らずに廃業を選べば、長年培われてきた技術やサービス、従業員の雇用、取引先との関係が失われてしまいます。顧問先の事業の行く末は、日頃から経営に伴走してきた税理士にとっても見過ごせない問題です。
専門家のM&A支援を期待しつつも、依頼をためらう経営者の本音
では、M&Aを検討する企業は、専門家に何を求めているのでしょうか。
バトンズの同調査では、「M&A仲介会社・FAのサポートに特に期待すること」という質問に対し、売り手の回答は「買い手候補のリストアップ・精査(59.7%)」が最多。次いで「交渉・コミュニケーションの仲介(57.1%)」という結果でした。
買い手の回答は「交渉・コミュニケーションの仲介(58.9%)」、次いで「価格・条件交渉の代理(49.3%)」となっており、売り手・買い手双方において交渉・コミュニケーションの仲介役として専門家に期待していることがわかります。
一方で、仲介会社・FAを利用しない理由については、売り手・買い手ともに「手数料が高い(売り手49.1%、買い手58.1%)」が最多でした。
この結果から、M&Aの仲介役として専門家の支援を期待しつつも、費用面にハードルを感じている経営者が少なくないことがわかります。とくに小規模な事業者においては、手数料への負担が専門家への相談自体をためらわせる一因となっていることが考えられます。
より多様な支援の形が求められる中で、その担い手の一つとして期待されるのは、日頃から経営者と接している顧問税理士です。売り手の思いを相手方に伝え、必要に応じて弁護士などの専門家とも連携しながら、交渉を支える役割が期待されます。
「M&Aなんてやったことがない」税理士がM&A支援に取り組むべき理由
「M&A支援は専門外」と感じている先生方にこそ、知っていただきたいデータがあります。
バトンズの同調査によると、買い手がM&Aの障壁や不安として最も多く挙げたのは「適正価格の判別」。法人の約6割、個人の約7割が、提示された価格の妥当性について不安を抱えているという結果でした。
一方、売り手が譲渡先を選ぶ際に重視する点は「経営者の人柄(50.0%)」が最多。価格の納得感と、思いを汲んだお相手選びのニーズは、顧問税理士がM&A支援に関わる意義を示しています。
中小企業庁が提供する「中小M&Aガイドライン(第3版)」には、企業価値・事業価値の評価方法は、中小M&Aでは時価純資産法で算定されるケースが多く、「税理士の業務知識でも対応可能」としています。
評価の判断が難しい場合は、M&Aを専門とする士業(公認会計士など)との連携も求められますが、日頃から顧問先の帳簿を見ている税理士は、価格の目線づくりにおいて必要な立場にあるのです。
また、売り手社長の想いや会社の歴史を深く理解しているため、譲渡先選定や交渉の場で、売り手の考えを的確に伝える存在になり得ます。
M&Aの検討が始まる前から経営者と信頼関係を築いてきた「関係性」と「数字の裏付け」は、顧問税理士ならではの強みとして、M&A支援における大きな武器となるのです。
会社の数字を知り尽くす税理士が「M&Aの入り口」になる
M&Aのプロセスは、大きく「事前準備・相談→お相手探し・マッチング→トップ面談・基本合意→デューデリジェンス・条件調整→最終契約→PMI(経営統合)」といったステップに分けられます。
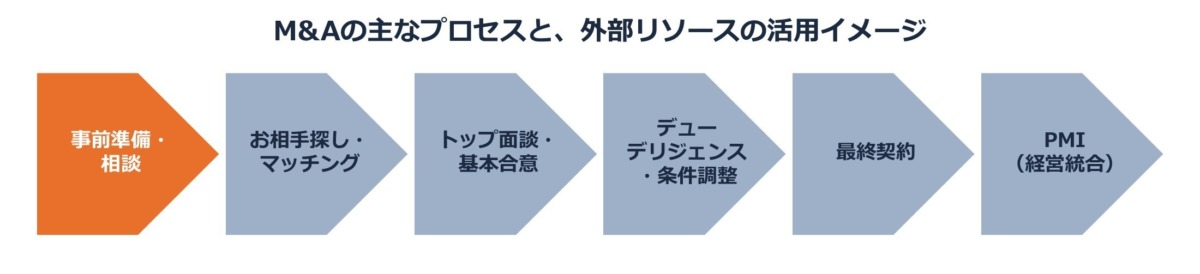
ただし、これら全てを事務所内で完結させる必要はありません。各プロセスで専門家のサポートを受けたり、M&Aプラットフォームを利用するなど、外部リソースを活用しながら進めることが可能です。経営者のよき相談相手として頼りにされている税理士が「M&Aの入り口」として提案することには、大きな意味があります。
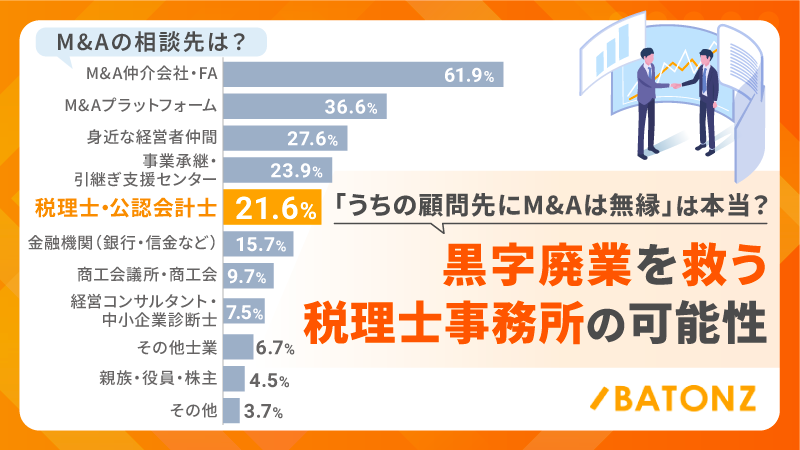
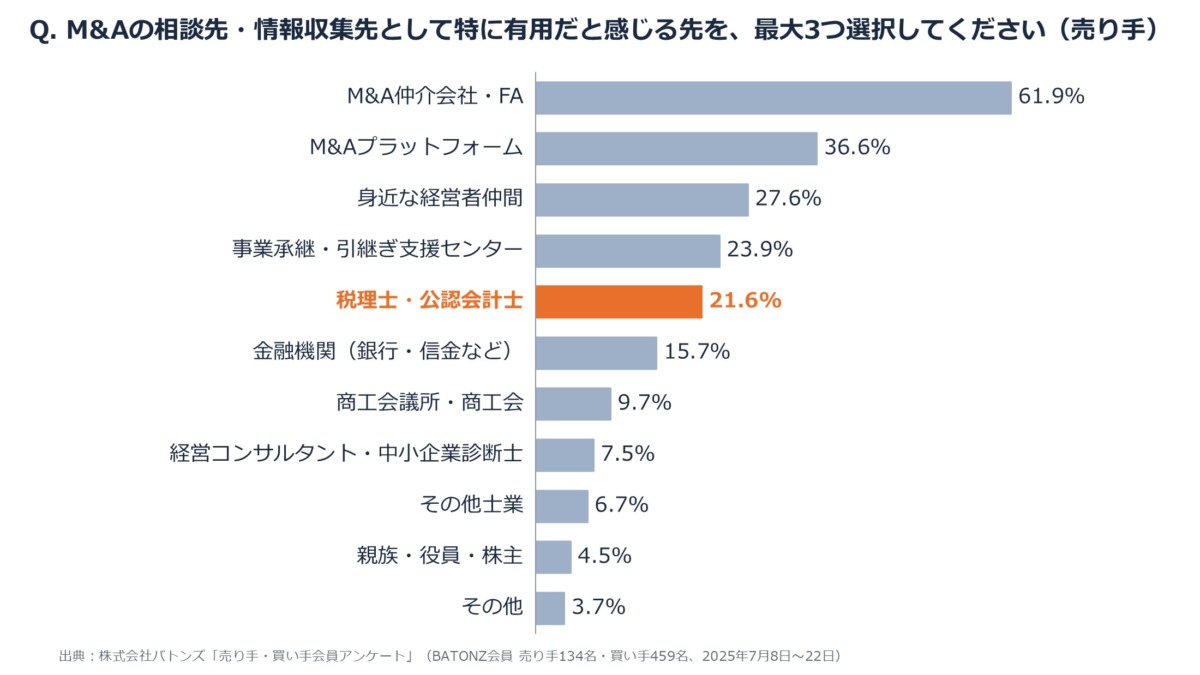
バトンズの同調査では、売り手がM&Aの相談先・情報収集先として有用だと感じる先について、「税理士・公認会計士」を挙げた人は21.6%と、売り手の5人に1人以上が有用な相談先として挙げています。
また、実際にM&Aの行動を起こす最大のきっかけになった理由では、「知人・経営者の勧め(23.1%)」、「プラットフォーム掲載事例・動画(15.7%)」に次いで、「専門家からの助言(14.9%)」が上位にきています。
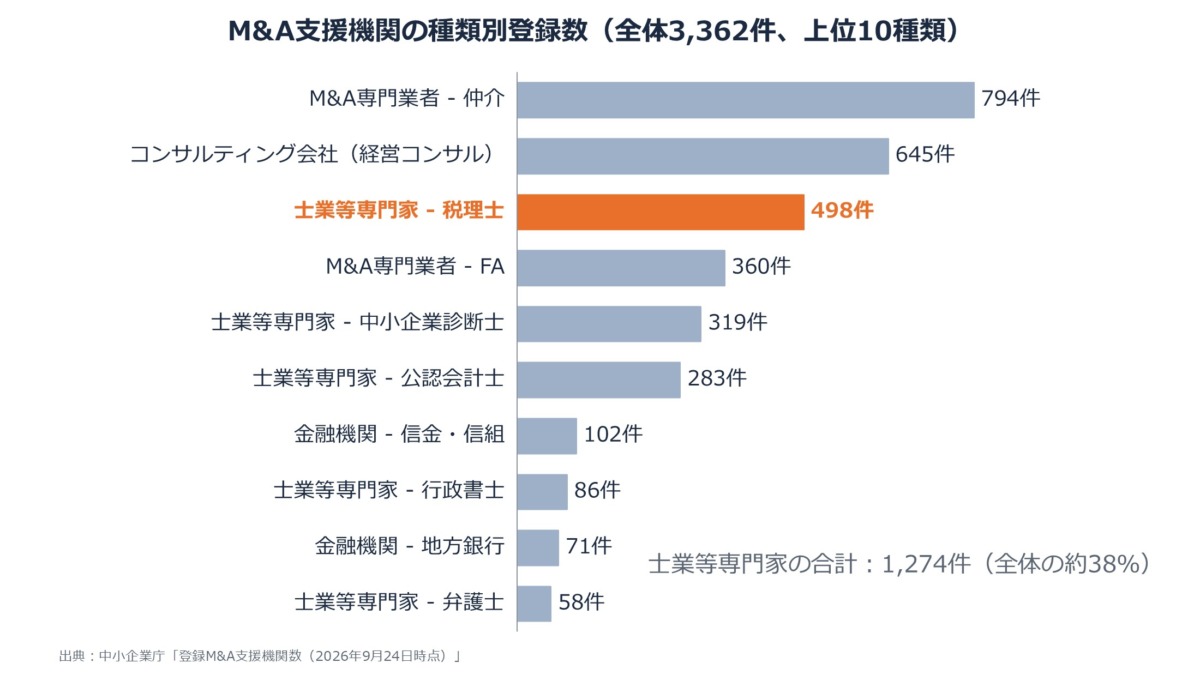
国の「M&A支援機関登録制度」の登録件数をみてみると、税理士はM&A仲介、経営コンサルに次ぐ3番目に多い件数となっており、M&A支援の担い手として、税理士の存在感は大きくなっています。
新しい事業の柱へ。まずは「M&Aという選択肢の提示」から
「スモールM&A」の支援は、もはや特別なコンサルティング業務ではなく、顧問先の存続を守るための現実的な選択肢の一つになりつつあります。顧問先の事業と雇用を次の担い手へつなぐ役割を担うことは、顧問税理士としての価値を高めるとともに、M&A支援という新たな事業の柱にもつながります。
「うちの顧問先にM&Aは無縁」という思い込みを捨て、これまで培ってきたノウハウや関係性という無形資産を持つ税理士事務所として、まずはM&Aを顧問先へ提案する選択肢として持ってみてはいかがでしょうか。
日々の雑談や経営相談の場で、M&A・事業承継について声をかけること。最も身近な税理士がM&Aの「入り口」としての役割を果たすことが、経営者が行動を起こすきっかけになります。普段から経営者と接している顧問税理士こそ、黒字廃業を防ぐ防波堤となる可能性を秘めているのです。
【参考サイト】
・帝国データバンク:全国企業「休廃業・解散」動向調査(2025年)
・株式会社バトンズ:売り手・買い手会員アンケートから見るM&A市場の最前線
・株式会社バトンズ:M&A専門家会員アンケートから見るM&A市場の最前線
・中小企業庁:中小 M&A ガイドライン(第3版)-第三者への円滑な事業引継ぎに向けて-
・中小企業庁:登録M&A支援機関数(2026 年 9 月 24 日現在)